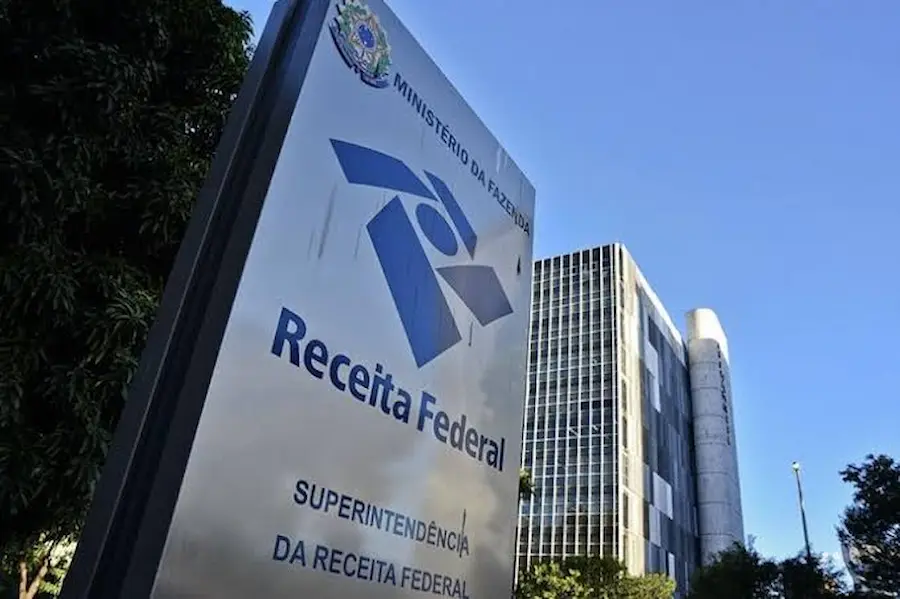

A Receita Federal pretende orientar empresas e contribuintes durante a transição para a reforma tributária e evitar penalidades para quem cometer erros de boa-fé na adaptação às novas regras. A posição foi apresentada pelo secretário da Receita Federal, Robinson Barreirinhas, na terça-feira (17), durante audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado, em Brasília. A medida busca reduzir as dificuldades enfrentadas pelos contribuintes na implementação do novo sistema de tributação.
Receita aposta em orientação durante a transição
Durante a audiência, Barreirinhas afirmou que os principais riscos e desafios da implantação da reforma já foram identificados. Segundo ele, a preocupação dos empresários está relacionada à possibilidade de sofrerem penalidades por erros cometidos durante o período de adaptação.
O secretário explicou que a Receita Federal defende que contribuintes que atuem de boa-fé não sejam punidos por falhas operacionais, desde que não escondam informações ou tentem fraudar o sistema.
Nos casos em que houver necessidade de corrigir procedimentos em razão de mudanças no entendimento da administração tributária, a prioridade será orientar os contribuintes e permitir os ajustes, em vez de aplicar penalidades.
O sistema da Receita está em fase de testes desde janeiro e já processou mais de 35 bilhões de documentos fiscais. Desse total, aproximadamente 5 bilhões foram registrados nos últimos 30 dias. Mais de 70% dos documentos emitidos no ambiente de testes já apresentam o destaque dos novos tributos.
Apuração assistida pretende facilitar procedimentos
Uma das estratégias para diminuir erros é a implantação da chamada apuração assistida, ferramenta que funcionará de maneira semelhante à declaração pré-preenchida do Imposto de Renda.
Nesse modelo, o próprio Fisco organizará previamente as informações utilizadas no cálculo dos tributos. Caberá às empresas conferir os dados apresentados e realizar eventuais correções.
Atualmente, a ferramenta está em fase de testes com 500 empresas e deverá ser disponibilizada para todas as empresas brasileiras nos próximos dias.
A Receita também desenvolve um módulo simplificado para correção de informações, cujo projeto-piloto está previsto para dezembro.
Outro grupo que recebe atenção especial é formado por pequenos e microempresários. Segundo Barreirinhas, cerca de 1,1 milhão de contribuintes desse segmento podem enfrentar dificuldades durante a mudança.
Para ampliar o prazo de adaptação, a exigência do novo modelo de documento fiscal para parte desses empreendedores foi adiada para março de 2027, permitindo mais tempo para treinamento e orientação.
CBS substituirá tributos federais a partir de 2027
A reforma tributária prevê que a Contribuição sobre Bens e Serviços (CBS), de competência federal, substitua o PIS/Pasep e a Cofins a partir de 2027.
Juntamente com o Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal, a CBS integrará o modelo de Imposto sobre Valor Agregado (IVA) dual.
O novo sistema prevê a tributação sobre o consumo de bens e serviços pelo princípio da não cumulatividade. Na prática, as empresas poderão descontar créditos referentes aos tributos pagos nas etapas anteriores da cadeia produtiva, reduzindo a cobrança em cascata.
O governo também discute medidas para facilitar a transição, incluindo mecanismos de aproveitamento de créditos tributários sobre máquinas, equipamentos e outros investimentos empresariais.
Alíquota de referência da CBS é de 11,3%
Outro ponto em discussão é o percentual da alíquota de referência da CBS. Em outubro, o Tribunal de Contas da União (TCU) aprovou o índice de 11,3468%, arredondado para 11,3%.
O percentual supera a estimativa anterior de 9,21%, utilizada pela equipe econômica em estudos e projeções. Segundo o Ministério da Fazenda, a diferença está relacionada principalmente à incorporação mais precisa dos benefícios e tratamentos diferenciados previstos na legislação.
A alíquota de referência servirá como parâmetro para a definição do imposto, mas não significa que todas as operações terão necessariamente essa cobrança.
A legislação prevê reduções de alíquotas para determinados setores, isenções, alíquota zero, regimes específicos de tributação e aproveitamento de créditos.
Senado ainda precisa definir a alíquota
A aprovação do percentual pelo TCU reacendeu as discussões sobre a carga tributária do novo IVA dual. Durante os debates sobre a regulamentação da reforma, deputados admitiram a possibilidade de rever benefícios tributários caso a soma das alíquotas da CBS e do IBS ultrapasse os 26,5% utilizados como referência durante a tramitação da proposta.
Com a conclusão da análise técnica pelo TCU, a definição da alíquota da CBS segue para deliberação do Senado Federal.
Conforme a legislação da reforma tributária, caberá aos senadores estabelecer o percentual por meio de resolução. Portanto, os 11,3% aprovados pelo tribunal ainda dependem da decisão parlamentar para a definição final.